Offre de prêt : le guide de référence pour décrocher le meilleur taux (immobilier, conso, auto)
Offre de prêt : comparatif des taux immobiliers, prêts personnels et crédits auto en France et en Belgique. Méthode, pièges à éviter et clés pour négocier.
Trouver la bonne offre de prêt ne se résume pas à comparer trois taux sur un comparateur. Le marché s'est fragmenté, les règles se sont complexifiées, et les écarts entre deux offres peuvent atteindre plusieurs milliers d'euros sur la durée d'un crédit. Que vous financiez un logement, une voiture ou un projet personnel, la méthode reste la même : comprendre ce que vous signez, comparer ce qui est comparable, et négocier les bons leviers. Voici le guide de référence pour décrocher la meilleure offre de prêt, en France comme en Belgique.
📌 En résumé : les 4 règles d'or d'une bonne offre de prêt
1. Comparez toujours le TAEG, jamais le taux d'appel. 2. Négociez l'assurance emprunteur : c'est le levier d'économie le plus puissant. 3. Ne multipliez pas les demandes en parallèle. 4. Lisez les clauses de remboursement anticipé avant de signer.
1. Qu'est-ce qu'une offre de prêt, exactement ?
Une offre de prêt est un contrat par lequel un établissement financier s'engage à vous prêter une somme d'argent, à un taux et sur une durée déterminés. En France, elle est encadrée par le Code de la consommation (articles L312-1 et suivants) et doit respecter un formalisme strict : offre préalable, délai de rétractation, mention du TAEG, information sur l'assurance.
Toutes les offres de prêt ne se valent pas. Elles se distinguent sur quatre critères :
- ✔Le taux débiteur : le taux d'intérêt brut appliqué au capital emprunté
- ✔Le TAEG : le taux qui inclut tous les frais obligatoires (dossier, assurance imposée)
- ✔La durée et les modalités de remboursement
- ✔La souplesse du contrat (remboursement anticipé, modulation des mensualités)
C'est cette combinaison — et pas seulement le taux — qui détermine le coût réel de votre offre de prêt.
2. L'offre de prêt immobilier : le marché et ses réalités
Le crédit immobilier est le segment le plus concurrentiel du marché. Les taux se sont stabilisés autour de 3,00 % à 3,40 % sur 20 ans pour les meilleurs profils, avec des barèmes affichés légèrement supérieurs. Les banques restent actives, particulièrement auprès des primo-accédants, et les meilleurs dossiers décrochent encore des conditions sous les 3 %.
Mais une offre de prêt immobilier ne se juge pas uniquement sur son taux. Quatre critères pèsent dans la balance :
| Durée | Meilleur taux (profils solides) | Taux moyen obtenu |
|---|---|---|
| 10 ans | 2,78 % | 3,07 % |
| 15 ans | 2,80 – 2,95 % | 3,13 % |
| 20 ans | 2,95 – 3,00 % | 3,26 – 3,29 % |
| 25 ans | 3,10 – 3,15 % | 3,39 – 3,41 % |
Taux indicatifs, hors assurance. Sources : CAFPI, Capifrance, Observatoire Crédit Logement/CSA.
Les offres promotionnelles : à prendre ou à laisser ?
De nombreuses banques affichent des taux « canon » à 1,99 %, 0,99 % voire 0 %. Ce sont des prêts complémentaires plafonnés, pas des offres globales. Le Crédit Mutuel et le CIC proposent un « Prêt Coup de Pouce » à 0,99 %, réservé aux primo-accédants, plafonné à 30 000 € (10 % du montant emprunté) sur 10 ans maximum. La Caisse d'Épargne propose son « Prêt Primo Jeunes » à 0 %, jusqu'à 20 000 €, pour les moins de 36 ans éligibles au PTZ.
Le piège : ces offres ne remplacent pas le crédit principal. Elles financent une petite partie du projet et sont soumises à des conditions strictes. Intégrez-les au TAEG global pour évaluer leur réel intérêt.
Quel est le vrai coût de votre offre de prêt immobilier ?
L'équipe Allo Prets compare gratuitement les meilleures offres de prêt immobilier du marché et négocie pour vous. Sans frais, sans engagement.
3. Le PTZ : l'offre de prêt qui ne coûte rien (ou presque)
Le Prêt à Taux Zéro (PTZ) est la seule offre de prêt qui ne vous coûte pas un centime d'intérêt. Il permet de financer jusqu'à 50 % de l'achat d'un logement neuf pour les ménages les plus modestes. Il est réservé aux primo-accédants et complète obligatoirement un prêt immobilier classique.
Les plafonds de revenus et les quotités dépendent de la zone géographique et de la composition du foyer. Pour un foyer de 4 personnes en zone B1, la tranche 1 (quotité 50 %) s'arrête à 45 150 € de revenu fiscal de référence (RFR N-2). En zone A, cette même tranche monte à 52 500 €.
Exemple concret de plan de financement avec PTZ
Bien à 250 000 € (zone B1, couple, 2 enfants, RFR 44 000 €). PTZ : 50 % de 250 000 €, soit 125 000 €, plafonné à 100 000 €. Offre de prêt bancaire : 120 000 €. Apport : 30 000 €. Mensualité totale : environ 850 € au lieu de 1 250 € sans PTZ.
Point d'attention : le PTZ est une offre de prêt soumise à conditions. Une erreur dans le dossier peut faire annuler l'ensemble du financement. Vérifiez toujours votre éligibilité avant de signer quoi que ce soit.
4. L'offre de prêt personnel : le grand écart des taux
Le prêt personnel est un crédit non affecté : vous empruntez librement, sans justifier de l'utilisation des fonds. C'est le crédit le plus flexible du marché, avec des montants allant de 1 000 à 75 000 € et des durées de 6 à 84 mois. Les taux affichés démarrent à 0,90 % TAEG pour les meilleurs profils, mais la moyenne se situe plutôt entre 4 et 7 %.
| Prêteur | TAEG indicatif | Point fort |
|---|---|---|
| Younited Credit | 0,90 % | Réponse immédiate, 100 % en ligne |
| BoursoBank | 3,90 % | Sans frais de dossier |
| Hello bank! | 3,90 % | Rapidité de traitement |
| BforBank | 4,50 % | Offre digitale complète |
TAEG indicatifs, variables selon profil, montant et durée. Sources : FranceTransactions, MoneyVox.
Le conseil qui change tout : le taux affiché dans une publicité est un taux d'appel. Il n'est jamais appliqué à votre dossier réel. Seul le TAEG personnalisé, calculé après étude de votre profil, a une valeur contractuelle. Comparez toujours les TAEG, jamais les taux d'appel.
5. L'offre de prêt auto : neuf, occasion, et le piège des 0 %
Le crédit auto est une offre de prêt à la consommation dédiée au financement d'un véhicule. Les taux varient entre 3,90 % et 7,50 % TAEG selon la durée, le montant et le prêteur. Le crédit affecté (lié au véhicule) est souvent moins cher que le prêt personnel, car il offre une garantie au prêteur.
Les offres à 0 % des constructeurs existent, mais elles sont souvent compensées par un prix de vente moins négocié. Sur une voiture de 25 000 €, un taux à 0 % peut vous coûter plus cher qu'un taux à 3 % avec une remise de 2 000 €. Faites toujours le calcul du coût total.
6. L'offre de prêt en Belgique : ce qui change vraiment
Si vous résidez en Belgique, les règles sont différentes, mais tout aussi protectrices. Pour le crédit auto, les offres de prêt se situent entre 3,79 % (Crelan) et 7,90 % (Cofidis) TAEG pour un prêt de 20 000 € sur 60 mois. Le TAEG maximal légal est fixé à 10 % pour les crédits de plus de 5 000 €, et à 11,50 % pour les montants inférieurs.
| Prêteur (Belgique) | TAEG indicatif | Type de prêt |
|---|---|---|
| Crelan | 3,79 % | Prêt voiture (neuf & occasion) |
| Beobank | 3,95 % | Crédit auto |
| KBC | 3,99 % | Crédit auto (clients KBC) |
| Cofidis | 7,90 % | Prêt voiture |
TAEG comparés pour 20 000 € sur 60 mois. Source : Mes-Finances.be.
Point d'attention : en Belgique, les offres de prêt auto sont souvent proposées directement par les concessionnaires via leurs filiales financières. Ces offres sont pratiques mais rarement les moins chères. Comparez toujours avec une offre de prêt bancaire ou une société de crédit en ligne.
7. La méthode en 5 étapes pour choisir la meilleure offre de prêt
- 1. Définissez votre projet et votre budget Montant, durée, mensualité maximale. Ne dépassez jamais 35 % de taux d'endettement, offre de prêt incluse.
- 2. Demandez au moins 3 simulations personnalisées Une banque traditionnelle, une banque en ligne, un courtier. Le TAEG personnalisé est le seul chiffre comparable.
- 3. Comparez les TAEG, pas les taux d'appel Le TAEG inclut les frais de dossier et l'assurance. C'est le coût réel de votre offre de prêt.
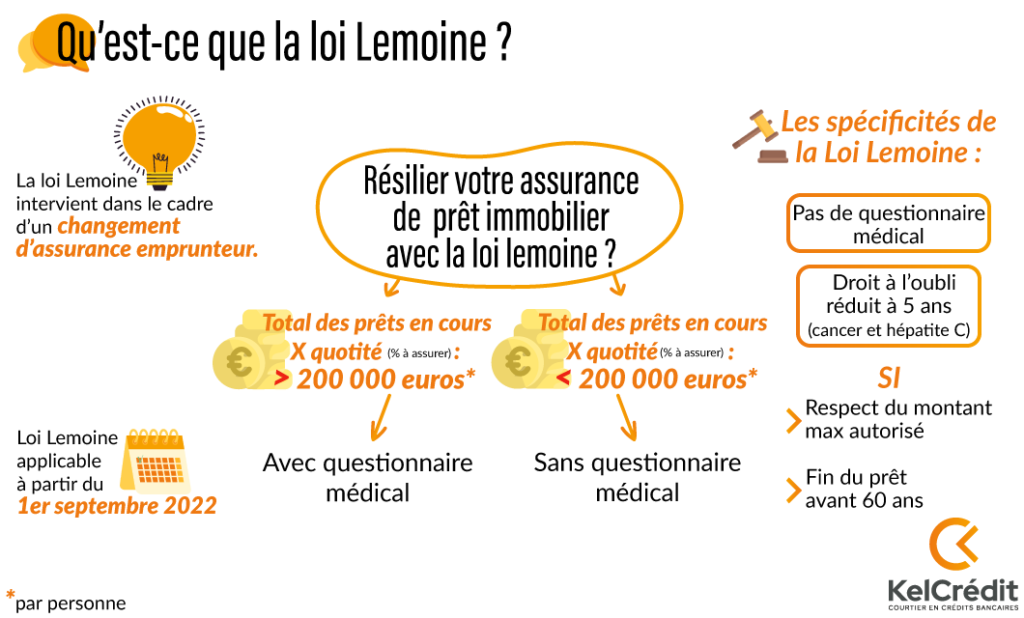
- 4. Négociez l'assurance emprunteur Avec la loi Lemoine, vous pouvez changer d'assurance à tout moment. C'est le levier d'économie le plus rapide sur une offre de prêt.
- 5. Lisez les conditions de remboursement anticipé Certaines offres facturent des indemnités. D'autres non. Vérifiez avant de signer.
8. Les 5 pièges qui font exploser le coût de votre offre de prêt
- ⚠️ 1. Signer la première offre reçue L'écart de TAEG entre la meilleure et la pire offre de prêt peut atteindre 2 points, soit plusieurs milliers d'euros sur la durée.
- ⚠️ 2. Négliger l'assurance emprunteur Sur un prêt immobilier, l'assurance représente 25 à 30 % du coût total. Une délégation d'assurance peut diviser cette facture par deux.
- ⚠️ 3. Multiplier les demandes en parallèle Chaque consultation laisse une trace. Au-delà de 3 demandes en 30 jours, votre dossier est signalé.
- ⚠️ 4. Allonger la durée pour baisser la mensualité Une durée plus longue réduit la mensualité mais augmente le coût total. Sur un crédit de 15 000 €, passer de 48 à 72 mois peut ajouter 1 500 € d'intérêts.
- ⚠️ 5. Oublier le taux d'usure Aucune banque ne peut proposer un TAEG supérieur au taux d'usure fixé par la Banque de France. Vérifiez ce plafond avant de signer.
Ce qu'il faut retenir
- ✔Immobilier : 3,00 % à 3,40 % sur 20 ans. Les primo-accédants sont prioritaires.
- ✔PTZ : jusqu'à 50 % du bien financé sans intérêts, sous conditions de revenus et de zone.
- ✔Prêt personnel : dès 0,90 % TAEG pour les meilleurs profils. Banques en ligne plus compétitives.
- ✔Crédit auto : 3,90 % à 7,50 % en France. Privilégiez le crédit affecté, plus protecteur.
- ✔Belgique : TAEG de 3,79 % à 7,90 % pour le crédit auto. TAEG maximal légal de 10 %.
- ✔Le TAEG est le seul chiffre qui permet de comparer deux offres de prêt.
Une offre de prêt bien négociée peut vous faire économiser 2 000 à 15 000 € sur la durée totale, selon le type de crédit. Prendre 30 minutes pour comparer est probablement l'heure la mieux payée de votre année.
FAQ
Quelle est la différence entre taux d'appel et TAEG ?
Le taux d'appel est un taux promotionnel affiché en publicité. Le TAEG (Taux Annuel Effectif Global) est le coût réel du crédit : il inclut le taux débiteur, les frais de dossier et l'assurance. Seul le TAEG permet de comparer deux offres de prêt.
Puis-je changer d'assurance emprunteur après avoir signé ?
Oui, c'est le principe de la loi Lemoine. Vous pouvez changer à tout moment, sans frais ni pénalités, dès lors que la nouvelle assurance couvre les mêmes garanties que celle imposée par la banque.
Quel est le taux d'endettement maximum ?
Le Haut Conseil de Stabilité Financière (HCSF) plafonne le taux d'effort à 35 % des revenus nets, assurance emprunteur incluse. Certaines banques disposent d'une marge de dérogation pour les dossiers atypiques.
Faut-il passer par un courtier pour obtenir la meilleure offre de prêt ?
Ce n'est pas obligatoire, mais fortement recommandé pour un crédit immobilier. Un courtier connaît les critères réels de chaque banque et peut négocier le taux. Pour un prêt personnel, les comparateurs en ligne suffisent souvent.
Les offres promotionnelles à 1,99 % sont-elles intéressantes ?
Elles peuvent l'être, mais elles sont souvent plafonnées (20 000 à 30 000 €) et réservées à certains profils (primo-accédants, jeunes actifs). Lisez attentivement les conditions avant de vous engager.
Cet article est informatif et ne constitue pas un conseil financier personnalisé. Les taux et conditions sont indicatifs et à vérifier auprès de chaque établissement. Un crédit vous engage et doit être remboursé. Consultez un professionnel avant toute décision.
📎 Pour aller plus loin
Chaque type de projet a ses spécificités. Pour approfondir, consultez nos guides dédiés : PTZ 2026 et crédit auto. Et pour comparer les offres de prêt en détail, notre guide des offres de prêt.
Prêt à trouver votre meilleure offre de prêt ?
L'équipe Allo Prets analyse votre projet et vous oriente vers les partenaires les plus adaptés à votre profil, en France comme en Belgique. Gratuit, confidentiel, sans engagement.
Mots-clés
Un projet de financement en tête ?
Simulez votre crédit en quelques clics avec nos outils experts.